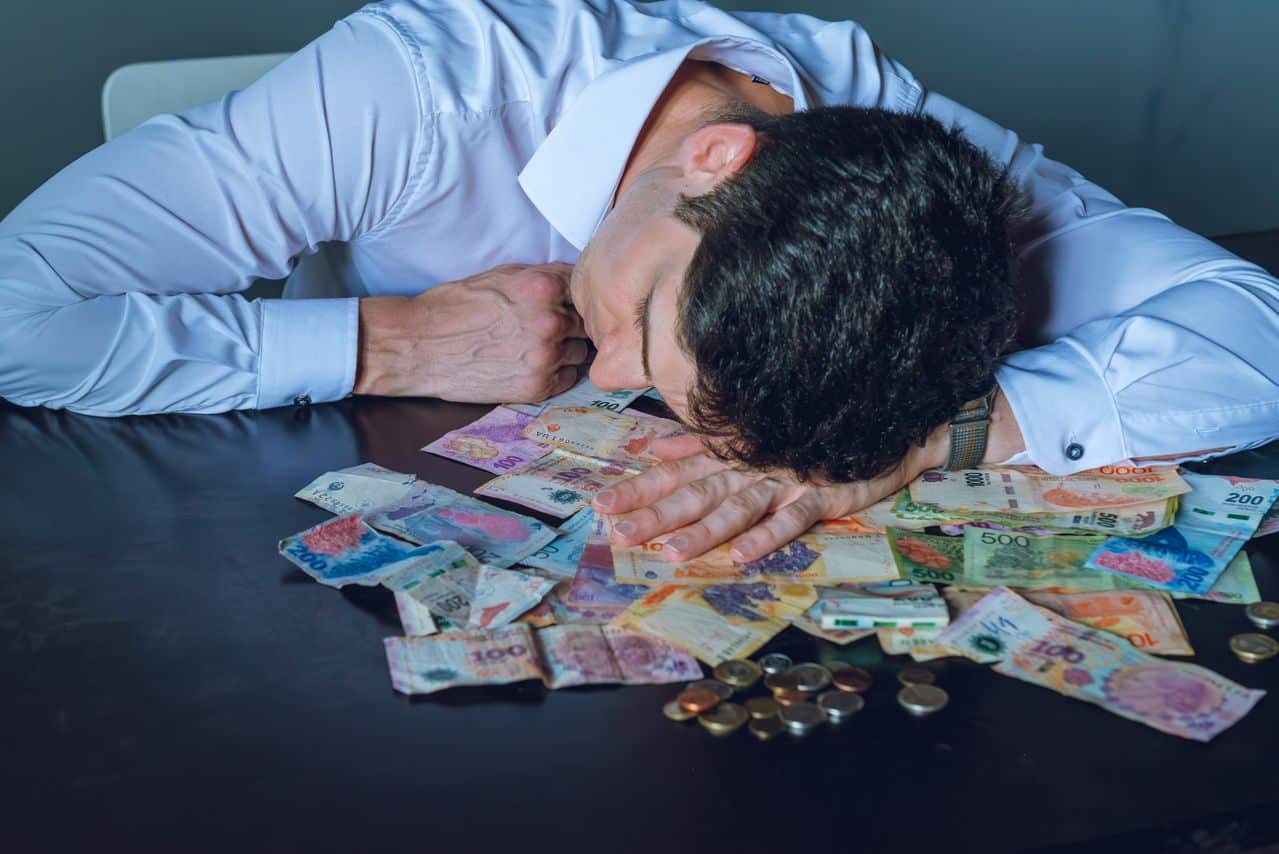
Por qué tu saldo bancario no puede acabar con tu ansiedad por el dinero

AnsiedadSeptember 15, 202623 min de lectura
Por qué tu saldo bancario no puede acabar con tu ansiedad por el dinero

La dismorfia monetaria se produce cuando tu experiencia emocional con respecto a las finanzas contradice tu saldo bancario real, lo que provoca un temor persistente a pesar de la estabilidad financiera o una falsa confianza a pesar de tener deudas reales; la terapia con un profesional titulado que utilice técnicas cognitivo-conductuales puede ayudar a identificar las raíces de esta distorsión en la infancia y a reconstruir una relación más precisa y tranquila con el dinero.

¿Y si, a pesar de tener un saldo bancario saludable, sigues sintiéndote sin un céntimo? Esa desconexión tiene un nombre: dismorfia monetaria. No se trata de una mala gestión del presupuesto ni de una falta de habilidades matemáticas, sino de una brecha de percepción arraigada en el miedo, no en los hechos. A continuación te explicamos por qué tus sentimientos y tus finanzas siguen contando historias diferentes.

¿Qué es la dismorfia monetaria?

La dismorfia monetaria es una percepción distorsionada de tu propia realidad financiera. Puede que compruebes tu cuenta bancaria, veas un saldo holgado y, aun así, sientas una profunda y persistente sensación de estar sin un céntimo. O puede que tengas una deuda considerable y te sientas completamente tranquilo. En cualquier caso, lo que sientes respecto a tus finanzas y cuál es tu situación financiera real apuntan en direcciones completamente opuestas.

El término establece un paralelismo directo con el trastorno dismórfico corporal, una afección en la que una persona percibe defectos en su aspecto que los demás no pueden ver. En el trastorno dismórfico corporal (TDC), el espejo muestra una cosa, mientras que el cerebro registra algo completamente distinto. La dismorfia monetaria funciona de la misma manera: tu saldo bancario es el espejo, y tu cerebro se niega a creer lo que ve.

Vale la pena dejar claro qué no es la dismorfia monetaria. No es un diagnóstico clínico, y no es lo mismo que ser malo con el dinero o carecer de conocimientos financieros. Una persona con dismorfia monetaria puede entender perfectamente cómo elaborar un presupuesto. El problema no es una falta de conocimientos, sino de percepción. Su experiencia emocional de la seguridad financiera simplemente está desconectada de la realidad objetiva.

Las investigaciones lo corroboran. Un estudio de 2010 de la Universidad de Princeton reveló que el bienestar emocional y las circunstancias financieras están claramente desvinculados, lo que significa que una persona puede estar objetivamente estable y, aun así, sentir un temor financiero persistente. Esa brecha entre las circunstancias y los sentimientos es precisamente donde reside la dismorfia monetaria.

Este patrón es más común de lo que cabría esperar. Una encuesta de Credit Karma de 2024 reveló que el 29 % de los estadounidenses afirma sufrir dismorfia monetaria, cifra que se eleva al 43 % entre la Generación Z. Si alguna vez tus sentimientos respecto al dinero te han parecido desproporcionados en relación con tu situación real, no estás, ni mucho menos, solo.

La neurociencia del miedo financiero: por qué los hechos no pueden imponerse a los sentimientos

Has comprobado tu saldo bancario. La cifra está bien. Y, sin embargo, la angustia no desaparece. Eso no es un defecto de carácter ni un fallo de lógica. Es tu cerebro haciendo exactamente para lo que está diseñado, solo que en el contexto equivocado.

La amígdala, el centro de detección de amenazas del cerebro, procesa el miedo financiero más rápido de lo que tu corteza prefrontal (la parte racional y encargada de la toma de decisiones de tu cerebro) tarda siquiera en empezar a evaluar la situación. Para cuando estás pensando conscientemente en tus finanzas, tu cuerpo ya las ha registrado como una amenaza. La sensación llega antes que los hechos.

A esto se suma lo que los psicólogos Daniel Kahneman y Amos Tversky identificaron como «aversión a la pérdida»: el cerebro percibe las pérdidas económicas como aproximadamente el doble de dolorosas que el placer que producen las ganancias equivalentes. Perder 500 dólares no se siente como el reflejo de ganar 500 dólares. En comparación, se siente como una catástrofe. Tu cerebro está programado neurológicamente para dar más peso a las señales de amenaza financiera, lo que significa que la ansiedad por el dinero no es irracional. Es la respuesta predeterminada de un sistema que prioriza la supervivencia por encima de la precisión.

Las primeras experiencias financieras añaden otra dimensión. El sesgo de anclaje describe cómo un punto de referencia, a menudo establecido en la infancia o durante una crisis financiera grave —como la pérdida del empleo o la quiebra—, se convierte en la lente a través de la cual se filtra toda la información financiera futura. Si creciste en un hogar donde el dinero escaseaba y era impredecible, esa experiencia no se convierte simplemente en un recuerdo. Se convierte en una vía neuronal que se activa automáticamente cada vez que hay que tomar decisiones financieras, funcionando como un ajuste de fábrica que tu cerebro adulto nunca llegó a restablecer. Estos mismos mecanismos suelen erosionar la autoestima financiera con el tiempo, contribuyendo a patrones de baja autoestima que van mucho más allá del dinero.

El sesgo de confirmación, a su vez, consolida esa distorsión. Una vez que tu cerebro ha decidido que tu situación financiera es precaria, se fija selectivamente en las pruebas que confirman esa creencia y descarta las que la contradicen. Un mes en el que has ahorrado mucho apenas se tiene en cuenta. Un gasto inesperado se percibe como la prueba de todo lo que temías.

Por eso, ganar más, ahorrar más o comprobar obsesivamente tu saldo rara vez resuelve esa distorsión. La sensación de inseguridad financiera no la generan los datos de tu cuenta. La genera un sistema de respuesta ante amenazas que aprendió sus lecciones mucho antes de que existiera tu saldo bancario actual.

Cómo las finanzas de tus padres reconfiguraron tu cerebro

Antes incluso de ganar tu primer dólar, ya estabas aprendiendo qué significaba el dinero. Observabas, escuchabas y asimilabas. El ambiente financiero de tu infancia no solo te enseñó hábitos prácticos. Moldeó la lente emocional a través de la cual ves hoy cada extracto bancario, cada factura y cada decisión financiera. Estas primeras experiencias pueden convertirse en una forma de trauma infantil que, silenciosamente, determina tu relación con el dinero en la edad adulta, a menudo sin que te des cuenta.

La mayoría de la gente entiende que la infancia nos moldea. Lo que se ha explorado menos es cómo los comportamientos específicos de los padres con respecto al dinero se reflejan en patrones específicos de la edad adulta. Hay cuatro arquetipos comunes que vale la pena reconocer.

El guardián de los secretos

Algunos padres trataban el dinero como información clasificada, ocultando la realidad financiera tanto si la situación era apurada como holgada. Cuando el dinero se envuelve en silencio y en conversaciones a puerta cerrada, los niños aprenden una lección fundamental: el dinero es algo de lo que hay que avergonzarse. Como adulto, es posible que asumas lo peor sobre tus propias finanzas, independientemente de lo que digan realmente las cifras, porque la incertidumbre solía significar que algo iba mal.

El profeta de la fatalidad

Este progenitor narraba constantemente catástrofes financieras. «No nos lo podemos permitir», «el dinero no crece en los árboles», «apenas llegamos a fin de mes», incluso cuando la situación económica de la familia era objetivamente estable. Los niños criados en este entorno absorben una mentalidad de escasez tan profundamente que se convierte en su forma de pensar por defecto. La abundancia nunca parece suficiente, porque la alarma interna se ha calibrado para esperar siempre la escasez.

El derrochador ostentoso

Algunos padres gastaban de forma ostensible y por encima de sus posibilidades, utilizando las compras para mostrar su estatus o éxito. Los adultos de estos hogares tienden a dividirse en dos bandos: los que reproducen el patrón y creen sinceramente que son más ricos de lo que son, y los que se corrigen de forma tan drástica que se privan de cosas incluso cuando podrían permitírselas.

El controlador del dinero

Cuando un progenitor utilizaba el dinero como herramienta de poder, ya fuera como recompensa, castigo o medio de presión, las decisiones financieras se cargaban de emotividad. Los adultos procedentes de estos hogares suelen percibir las decisiones financieras como amenazas a su autonomía. Gastar, ahorrar o incluso hablar de dinero puede desencadenar una respuesta de estrés que no tiene nada que ver con la transacción en sí.

Tómate un momento para reflexionar: ¿qué arquetipo se parece más a tu hogar? ¿Y qué reglas financieras asimilaste sin que nadie las expresara en voz alta? Esas reglas tácitas suelen ser las que llevan las riendas.

¿Quiénes se ven más afectados por la dismorfia monetaria?

La dismorfia monetaria no afecta a todo el mundo por igual. Los datos de una encuesta de Credit Karma revelaron que el 43 % de la Generación Z y el 41 % de los millennials se identifican con la dismorfia monetaria, lo que convierte a estos dos grupos en los más afectados con diferencia. No es una coincidencia.

Ambas generaciones alcanzaron la edad adulta en unas condiciones diseñadas para generar ansiedad financiera. La Generación Z y los millennials han tenido que lidiar con la recesión de 2008, una crisis de deuda estudiantil, la pérdida de puestos de trabajo durante la pandemia y un mercado inmobiliario que ha hecho que la compra de una vivienda parezca inalcanzable para millones de personas. Incluso las personas de estos grupos que, objetivamente, gozan de estabilidad financiera suelen tener una sensación subyacente de precariedad, ya que, durante gran parte de su vida adulta, la precariedad ha sido la realidad. La Asociación Americana de Psiquiatría ha documentado que la ansiedad financiera está muy extendida entre la población adulta de Estados Unidos en general, lo que pone de manifiesto hasta qué punto la inestabilidad económica ha marcado el estado de ánimo nacional.

Las redes sociales añaden otra capa de distorsión. Desplazarse por los resúmenes seleccionados de vacaciones de lujo, anuncios de jubilación anticipada y publicaciones del tipo «cómo ahorré 50 000 dólares a los 25 años» crea un punto de referencia sesgado de cómo se supone que debe ser el éxito financiero. Cuando el conjunto de referencias con el que te comparas está optimizado algorítmicamente para mostrarte los resultados más impresionantes, sentir que te quedas atrás se vuelve casi inevitable.

Las mujeres presentan índices más elevados de dismorfia monetaria que los hombres, un patrón que probablemente refleja la brecha salarial de género, la cual crea un punto de partida real y racional que la ansiedad amplifica luego de forma desproporcionada.

Las personas con altos ingresos tampoco son inmunes. Ganar 100 000 dólares o más al año no ofrece una protección automática cuando el motor subyacente es una mentalidad de escasez formada en la infancia, mucho antes de que llegaran las nóminas.

Señales de que padeces dismorfia monetaria

La dismorfia monetaria no se manifiesta igual en todas las personas. Para algunas, se traduce en un temor financiero constante a pesar de tener un saldo bancario saneado. Para otras, se presenta como una confianza financiera que carece de fundamento en la realidad. Los signos que se indican a continuación se dividen en dos patrones, pero muchas personas se reconocen en ambas columnas dependiendo de la situación.

Señales de tipo «escasez»

Estos signos reflejan una sensación persistente de peligro financiero, incluso cuando las cifras indican lo contrario:

  • Compruebas tu saldo bancario repetidamente a lo largo del día, pero la cifra nunca te hace sentir mejor
  • Te sientes culpable tras cualquier compra no esencial, incluso cuando estaba claramente dentro de tu presupuesto
  • Te cuesta disfrutar de los logros financieros, como saldar una deuda o alcanzar un objetivo de ahorro, y pasas directamente a la siguiente preocupación
  • Te imaginas escenarios financieros catastróficos que son poco probables o muy lejanos, como perder tu trabajo o que una emergencia repentina lo arruine todo
  • Evitas abrir extractos bancarios o facturas por miedo, incluso en períodos en los que tus finanzas son objetivamente estables

Señales de una visión inflada

Estos signos reflejan una visión exagerada o excesivamente optimista de tu situación financiera:

  • Gastas sin control a pesar de tener una deuda considerable, sin un plan claro para hacer frente a la misma.
  • Das por hecho que los ingresos futuros, como un aumento de sueldo o una bonificación, cubrirán lo que estás gastando hoy
  • Te sientes cómodo económicamente incluso cuando indicadores objetivos, como tu ratio deuda-ingresos o tu tasa de ahorro, sugieren un riesgo real
  • Descartas la elaboración de un presupuesto por considerarla innecesaria o la ves como algo que solo deben hacer las personas con dificultades

Señales que se manifiestan en ambos sentidos

Algunos signos de dismorfia financiera no están vinculados a un único patrón. Aparecen independientemente de si tu visión distorsionada se inclina hacia el miedo o hacia una falsa seguridad:

  • Mides tu salud financiera comparándote con amigos, compañeros de trabajo o lo que ves en las redes sociales, en lugar de fijarte en tus propias cifras
  • Las conversaciones sobre dinero te provocan una reacción emocional desmesurada, ya sea ansiedad, actitud defensiva o vergüenza
  • Evitas por completo la planificación financiera, porque enfrentarte a datos reales te resulta más amenazador que simplemente no saber nada

La dismorfia monetaria no es un estado fijo. Es posible que reconozcas signos de tipo «escasez» cuando estás estresado y signos de tipo «inflación» cuando las cosas van bien. El hecho de que el patrón cambie no lo hace menos real.

El espectro de la dismorfia monetaria: cinco perfiles, desde el pánico a la escasez hasta la ilusión de riqueza

Piensa en la dismorfia monetaria como un espectro, con creencias de escasez gravemente distorsionadas en un extremo, creencias de riqueza gravemente distorsionadas en el otro y una percepción financiera precisa en el centro. La mayoría de la gente se sitúa en algún punto entre esos polos, y el lugar en el que te sitúes determina casi todas las decisiones financieras que tomas.

A continuación se presentan cinco perfiles que reflejan ese abanico.

Perfil 1: El pobre perpetuo
Esta persona goza de una situación objetivamente estable, quizá incluso holgada, pero vive sumida en un temor financiero constante y de baja intensidad. Ahorra en exceso, gasta muy poco y rechaza experiencias que realmente puede permitirse porque siente que la ruina está a solo una mala semana de distancia. Su saldo bancario le transmite seguridad; su sistema nervioso, catástrofe.

Perfil 2: El negacionista cauteloso
Ligeramente más cerca del centro, el «negacionista cauteloso» gana y ahorra lo suficiente, pero se niega a reconocer su progreso financiero. Desvía los elogios sobre su disciplina. Desprecia los extractos de cuenta positivos. Su guion interno se repite en bucle: «Todo podría desaparecer mañana». No se equivoca al reconocer que el riesgo existe, pero no es capaz de evaluarlo con precisión.

Perfil 3: El «perceptor preciso»
Este es el punto central y el objetivo del trabajo de terapia financiera. La experiencia emocional que tiene el «perceptor preciso» con respecto al dinero se ajusta, en líneas generales, a su situación real. Siente preocupación cuando hay motivos para ello y tranquilidad cuando procede. No se trata tanto de un tipo de personalidad como de una relación calibrada con la realidad financiera.

Perfil 4: El optimista a la deriva
Justo más allá del centro, en el otro lado, esta persona sobreestima ligeramente su situación financiera. Se retrasa la elaboración del presupuesto, se subestiman los gastos y la creencia predominante es que las cosas saldrán bien. Normalmente es así, hasta que dejan de serlo. La desviación es lo suficientemente sutil como para que rara vez despierte la alarma, lo que precisamente hace que sea fácil de ignorar.

Perfil 5: El millonario fantasma
En el extremo opuesto se encuentra alguien que gasta y planifica como si ya tuviera asegurada una gran riqueza, independientemente de sus ingresos o ahorros reales. Puede que tenga una deuda real y, sin embargo, se sienta genuinamente seguro de sus finanzas. La brecha entre la situación financiera percibida y la real es amplia, y cerrarla a menudo requiere enfrentarse a creencias que se perciben como parte de la identidad, no solo como una cuestión matemática.

Piensa en qué punto del espectro te situas. La gente suele cambiar de postura según el contexto. Puede que seas un «negador cauteloso» en lo que respecta a los ahorros para la jubilación y un «derivador optimista» en cuanto a los gastos mensuales. El espectro no es una etiqueta fija. Es un punto de partida para una autorreflexión sincera.

Cómo afecta la dismorfia monetaria a tus decisiones financieras

La dismorfia del dinero rara vez se queda solo en tu cabeza. Se traslada a tu cuenta bancaria, a tu carrera profesional y a tus relaciones más cercanas, moldeando silenciosamente decisiones que parecen racionales en el momento, pero que te salen caras con el tiempo.
¿Algo te genera curiosidad?

Pregúntale a tu IA favorita sobre este artículo

La falta de inversión y la sobreprotección son dos de los patrones más comunes. Si sufres una dismorfia de tipo «escasez», invertir puede parecerte un juego de azar, incluso cuando las cifras lo respaldan claramente. En cambio, es posible que acumules efectivo en cuentas de ahorro de bajo rendimiento o que destines una parte desproporcionada de tus ingresos a seguros y fondos de emergencia que superan con creces el colchón de seguridad recomendado de seis meses. Esa red de seguridad parece necesaria, pero se consigue a costa de la creación de riqueza a largo plazo.

En el extremo opuesto, la dismorfia por la ilusión de riqueza tiende a provocar un aumento progresivo del gasto, en el que los costes del estilo de vida superan silenciosamente el crecimiento de los ingresos. A esto se le denomina a veces «inflación del estilo de vida», y genera una deuda que se acumula antes de que te des cuenta. La investigación de Vanguard sobre las actitudes hacia el dinero pone de relieve cómo el estrés financiero y los pensamientos distorsionados se alimentan mutuamente, lo que hace más difícil corregir el rumbo cuanto más tiempo se prolonga este patrón.

La evitación de la planificación financiera se manifiesta en ambos extremos del espectro. Las personas con ansiedad financiera evitan mirar las cifras porque hacerlo les provoca una angustia real. Las personas con creencias excesivamente optimistas sobre el dinero evitan planificar porque no perciben la necesidad. En cualquier caso, el resultado es el mismo: decisiones tomadas sin información precisa.

Las elecciones profesionales también reflejan esto. El miedo a la escasez puede llevarte a aceptar un salario más bajo porque la estabilidad te da más seguridad, mientras que la ansiedad crónica por los ingresos puede impulsar un cambio constante de trabajo que, en realidad, nunca resuelve la angustia subyacente.

La tensión en la relación es otro coste real. Cuando dos miembros de una pareja perciben el mismo saldo bancario de forma diferente —uno ve seguridad y el otro, precariedad—, surge el conflicto. Ninguna de las dos personas parte de una visión precisa de la situación, y esa brecha es difícil de salvar sin reconocer primero que es la percepción, y no la realidad, lo que está provocando el desacuerdo.

Dismorfia monetaria frente a ansiedad financiera frente a trastorno de ansiedad clínico

No todos los sentimientos difíciles relacionados con el dinero son lo mismo, y las diferencias importan a la hora de decidir qué tipo de ayuda buscar. La dismorfia monetaria, la ansiedad financiera y el trastorno de ansiedad clínico pueden parecer similares a simple vista, pero difieren en gravedad, causa y en lo que más ayuda.

La dismorfia monetaria se centra en una percepción distorsionada de la realidad financiera. Tu preocupación no se corresponde con tus circunstancias reales, ya sea sentirte sin un céntimo a pesar de tener una cuenta de ahorros saneada o sentirte seguro económicamente a pesar de tener una deuda considerable. Puede que no altere significativamente tu vida cotidiana, pero influye silenciosamente en tus decisiones de formas que te perjudican. La terapia financiera, la educación financiera y las intervenciones conductuales suelen ser puntos de partida eficaces.

La ansiedad financiera implica una preocupación persistente que suele ser proporcional a las circunstancias reales: deuda, bajos ingresos, inestabilidad laboral o incertidumbre económica. Las investigaciones de la Asociación Americana de Psiquiatría revelan sistemáticamente que el estrés financiero se encuentra entre las principales preocupaciones de salud mental de los estadounidenses, lo que refleja lo reales y generalizadas que son estas presiones. Este tipo de ansiedad provoca un malestar moderado y responde bien a una combinación de planificación financiera práctica y apoyo terapéutico.

El trastorno de ansiedad clínica con un enfoque financiero es algo más. Cumple los criterios diagnósticos de trastornos como el trastorno de ansiedad generalizada o una fobia específica, y provoca un deterioro significativo en la vida cotidiana. Es posible que experimentes síntomas físicos de ansiedad, como insomnio, ataques de pánico o molestias gastrointestinales. La preocupación es generalizada, difícil de controlar y no remite cuando las circunstancias mejoran. Este nivel de malestar requiere un tratamiento de salud mental a cargo de un profesional titulado.

Cómo distinguir entre ambos

Hay cuatro factores clave que ayudan a distinguir entre estas experiencias:

  • Gravedad del deterioro: ¿Te estresan ocasionalmente las preocupaciones económicas o perturban de forma constante tu sueño, tus relaciones o tu rendimiento laboral?
  • Proporcionalidad: ¿Tu preocupación se ajusta más o menos a tu situación financiera real, o te parece desconectada de la realidad?
  • Síntomas físicos: ¿Sufres ataques de pánico, insomnio crónico o tensión física relacionada con los pensamientos sobre el dinero?
  • Duración y omnipresencia: ¿Lleva esto ocurriendo más de unas pocas semanas y se manifiesta en múltiples ámbitos de tu vida?

Si las preocupaciones económicas te impiden dormir de forma constante, tensan tus relaciones, afectan a tu trabajo o te llevan a evitar tareas financieras necesarias durante más de unas pocas semanas, esa es una señal que debes tomarte en serio. No necesitas un diagnóstico clínico para beneficiarte del apoyo profesional.

Si no estás seguro de si lo que estás experimentando es dismorfia financiera o algo más profundo, una evaluación gratuita a través de ReachLink puede ayudarte a explorar tus patrones emocionales en torno al dinero con un terapeuta titulado. Regístrate a tu propio ritmo, sin ningún compromiso.

Cómo superar la dismorfia monetaria

Saber que existe la dismorfia monetaria es una cosa. Hacer algo al respecto es otra. Las estrategias que se indican a continuación van más allá de los consejos genéricos, ya que la dismorfia monetaria no es un problema de gestión presupuestaria. Es un problema de percepción y requiere herramientas que actúen a nivel de pensamiento, emoción y hábito.

Prácticas diarias para evaluar la realidad financiera

El cambio más significativo que puedes llevar a cabo es aprender a separar los hechos financieros de los sentimientos financieros, y hacerlo de forma deliberada cada día. Prueba esto: anota lo que realmente muestra tu cuenta bancaria y, a continuación, escribe cómo te sientes respecto a tus finanzas. Fíjate en la diferencia entre ambas cosas. Esa diferencia es donde reside la dismorfia monetaria.

Puedes ampliar esto creando lo que algunos terapeutas financieros denominan un «ancla de realidad financiera»: una sola página en la que se enumeren tus datos financieros objetivos, incluidos los ingresos, los ahorros, las deudas y el patrimonio neto. Cuando surjan sentimientos distorsionados, sácala y léela, del mismo modo que utilizarías un ejercicio de reconexión con la realidad para calmar la ansiedad. No soluciona el sentimiento, pero le da a tu mente racional algo sólido a lo que aferrarse.

La comparación social es una de las formas más rápidas de desestabilizar tu autopercepción financiera. Deja de seguir o silencia las cuentas que te hacen sentir que te quedas atrás, y sustitúyelas por cuentas centradas en la educación financiera en lugar de en aspiraciones de estilo de vida. Tu feed moldea tu punto de referencia, te des cuenta o no.

Practica lo que los psicólogos denominan «exposición gradual a la información financiera». Si evitas consultar tus cuentas, empieza por hacerlo una vez a la semana. Si las revisas compulsivamente, limítate a una vez al día. El objetivo es encontrar un término medio en el que el dinero te resulte manejable en lugar de amenazante.

Abordar las causas fundamentales

Recuerda los arquetipos parentales relacionados con el dinero que hemos visto anteriormente. Cuando sientas que se activa un miedo o una compulsión financiera que te resulte familiar, haz una pausa e identifica qué guion heredado se está ejecutando. ¿Es la voz de la escasez de un progenitor que creció sin lo suficiente? ¿El patrón de evasión de un hogar en el que nunca se hablaba de dinero? Identificar el guion no lo borra, pero crea distancia entre tú y la reacción automática.

El seguimiento del estado de ánimo es otra herramienta infrautilizada. Cuando anotas tu estado emocional antes y después de las decisiones financieras, surgen patrones que son invisibles en el momento. Quizás notes que gastas de más tras jornadas laborales estresantes, o que consultar tu cuenta a primera hora de la mañana te provoca ansiedad de forma sistemática durante el resto del día. Esos patrones son datos, y los datos te ofrecen opciones.

Para las distorsiones cognitivas que subyacen a la dismorfia monetaria, la terapia cognitivo-conductual (TCC) es uno de los enfoques mejor documentados que existen. La TCC te ayuda a identificar patrones de pensamiento distorsionados, contrastarlos con la realidad y sustituirlos gradualmente por un pensamiento más preciso.

Cuando la autoayuda no es suficiente

Las estrategias autodirigidas son un buen punto de partida, pero la dismorfia financiera tiene raíces emocionales y cognitivas que las aplicaciones de presupuestación y las hojas de cálculo no están diseñadas para abordar. La Asociación de Planificación Financiera ha reconocido oficialmente la ansiedad financiera como un problema clínico, lo que refuerza lo que los terapeutas financieros llevan tiempo defendiendo: algunas dificultades económicas requieren apoyo profesional, no solo mejores herramientas financieras.

Un terapeuta formado en psicología financiera o terapia financiera puede ayudarte a rastrear el origen de tus creencias distorsionadas sobre el dinero, a gestionar la carga emocional asociada a las decisiones financieras y a construir, con el tiempo, una relación más estable con tu realidad financiera. Esto difiere de trabajar con un asesor financiero, cuya especialidad se centra en la estrategia y la planificación, más que en los patrones psicológicos que impulsan tu comportamiento.

Hacer un seguimiento de tus patrones emocionales es un primer paso práctico que puedes dar ahora mismo. La aplicación de ReachLink incluye un registro de estado de ánimo y un diario que pueden ayudarte a empezar a identificar cómo tus emociones se relacionan con tu forma de pensar sobre el dinero. Puedes descargarla gratis para iOS o Android y empezar a tu propio ritmo, sin ningún compromiso.

Tus sentimientos respecto al dinero te están diciendo algo real

Lo que revela la dismorfia financiera no es que seas irracional o que tengas algún problema. Revela que tu sistema nervioso aprendió sus lecciones sobre seguridad financiera mucho antes de que existiera tu saldo bancario actual, y que desde entonces ha estado haciendo todo lo posible por protegerte. La brecha entre lo que muestra tu cuenta y lo que sientes no es un defecto de carácter. Es la distancia entre tu historia y tu presente, y esa distancia puede reducirse con el apoyo adecuado.

Si alguna parte de este artículo ha puesto nombre a algo que has estado cargando en silencio, no tienes por qué seguir cargando con ello tú solo. ReachLink te pone en contacto con terapeutas titulados que comprenden las raíces emocionales de la angustia financiera. Puedes explorarlo de forma gratuita, sin compromiso, y avanzar al ritmo que te resulte más adecuado.


Preguntas frecuentes

  • ¿Cómo puedo saber si mi ansiedad por el dinero es en realidad dismorfia financiera y no solo estrés financiero normal?

    La dismorfia financiera se caracteriza por una desconexión persistente entre tu situación financiera real y cómo te sientes al respecto. Por ejemplo, es posible que compruebes que tu saldo bancario es bueno y, aun así, sientas una profunda sensación de estar sin un céntimo, o que tengas una deuda considerable y, sin embargo, te sientas completamente tranquilo. La diferencia clave con respecto al estrés financiero cotidiano es que tu respuesta emocional es desproporcionada con respecto a tus circunstancias reales, lo que significa que los hechos y las garantías no cambian realmente esa sensación. Si te sientes repetidamente ansioso por el dinero incluso cuando las cifras indican que estás bien, o al revés, es posible que estés experimentando dismorfia monetaria en lugar de una respuesta racional a presiones económicas reales. Hacer un seguimiento de la brecha entre lo que muestra realmente tu cuenta y cómo te sientes al respecto es un primer paso útil para reconocer el patrón.

  • ¿Ayuda realmente la terapia con la dismorfia monetaria, o simplemente necesito un presupuesto mejor?

    La terapia puede resultar realmente eficaz para la dismorfia monetaria, ya que se trata de un problema de percepción y de regulación emocional, no de un problema de conocimientos o de gestión presupuestaria. Muchas personas con dismorfia monetaria entienden perfectamente las finanzas, pero no logran que sus sentimientos se ajusten a los hechos. La terapia cognitivo-conductual (TCC) es uno de los enfoques mejor documentados para tratar este problema, ya que te ayuda a identificar patrones de pensamiento distorsionados sobre el dinero, contrastarlos con la realidad y sustituirlos gradualmente por un pensamiento más preciso. Un terapeuta también puede ayudarte a rastrear el origen de esas creencias distorsionadas sobre el dinero —como el entorno financiero de tu infancia— y a trabajar la carga emocional asociada a las decisiones financieras. Las herramientas de gestión presupuestaria son útiles, pero actúan a nivel superficial, mientras que la terapia aborda los patrones subyacentes que provocan la distorsión.

  • ¿Puede la forma en que mis padres gestionaban el dinero cuando era niño afectar realmente a cómo me siento respecto al dinero hoy en día?

    Sí, y las investigaciones al respecto son bastante claras. El ambiente financiero de tu infancia moldea el prisma emocional a través del cual interpretas cada extracto bancario y cada decisión financiera como adulto. Si creciste con un progenitor que te advertía constantemente sobre la escasez, incluso cuando la situación económica familiar era estable, es posible que hayas interiorizado una profunda mentalidad de escasez que se siente como tu configuración predeterminada, independientemente de tus ingresos reales. Si el dinero se trataba como un tema secreto o vergonzoso, es posible que te encuentres asumiendo lo peor sobre tus propias finanzas, incluso cuando las cifras están bien. Estos patrones se convierten en vías neuronales arraigadas que se activan automáticamente cuando surgen decisiones financieras, y reconocer qué «guion» parental sobre el dinero se está ejecutando en segundo plano suele ser una de las primeras cosas en las que un terapeuta te ayudará a trabajar.

  • Creo que quizá necesite hablar con alguien sobre mi ansiedad relacionada con el dinero; ¿por dónde empiezo?

    Empezar por acudir a un terapeuta titulado que comprenda las raíces emocionales de la angustia financiera es un primer paso sólido. ReachLink pone en contacto a las personas con terapeutas titulados a través de coordinadores de atención personalizados, no de un algoritmo, por lo que se te asigna un terapeuta de forma cuidadosa en función de tu situación específica, en lugar de filtrar los resultados únicamente por disponibilidad. Puedes empezar con una evaluación gratuita para explorar tus patrones emocionales en torno al dinero antes de comprometerte a nada. El proceso está diseñado para que lo sigas a tu propio ritmo, por lo que no hay presión para lanzarte a nada antes de que te sientas preparado. Dar el primer paso suele ser lo más difícil, y contar con una persona real que te guíe a lo largo del proceso de emparejamiento puede hacer que resulte mucho más llevadero que hacerlo solo.

  • ¿Puede la dismorfia monetaria generar conflictos en una relación, incluso cuando ambas partes tienen ingresos similares?

    Sí, porque la dismorfia monetaria tiene que ver con la percepción, no con el nivel de ingresos. Dos miembros de una pareja pueden mirar el mismo saldo bancario y experimentarlo de forma completamente diferente: uno ve seguridad y el otro, precariedad, y es posible que ninguno de los dos se dé cuenta de que es la percepción, y no la realidad, lo que está provocando el desacuerdo. Este tipo de desconexión puede generar conflictos recurrentes en torno al gasto, el ahorro o la planificación financiera que parecen imposibles de resolver, ya que ambas personas creen que están actuando de forma racional. Las personas con altos ingresos tampoco están a salvo de la dismorfia monetaria, ya que el motor subyacente suele ser una mentalidad de escasez formada en la infancia, mucho antes de que llegaran las nóminas. La terapia individual o de pareja centrada en los patrones financieros puede ayudar a ambas personas a identificar de dónde provienen sus percepciones y a construir una visión más compartida de su situación financiera real.

¿Tienes alguna pregunta sobre este tema?

Escribe tu pregunta y la enviaremos al asistente de IA que prefieras.

Tu pregunta será enviada a un asistente de IA externo. Si estás en crisis, por favor comunícate con [CRISIS_LINE_ES].

Compartir este artículo
Da el primer paso

Comienza hoy tu transformación

Da el primer paso hacia una mayor claridad, bienestar emocional y crecimiento personal.

Herramientas basadas en pruebas, apoyo privado y accesible que se adapta a tu vida.

Descargar en la App StoreDisponible en Google Play

Apoyo privado · En español · Sin listas de espera