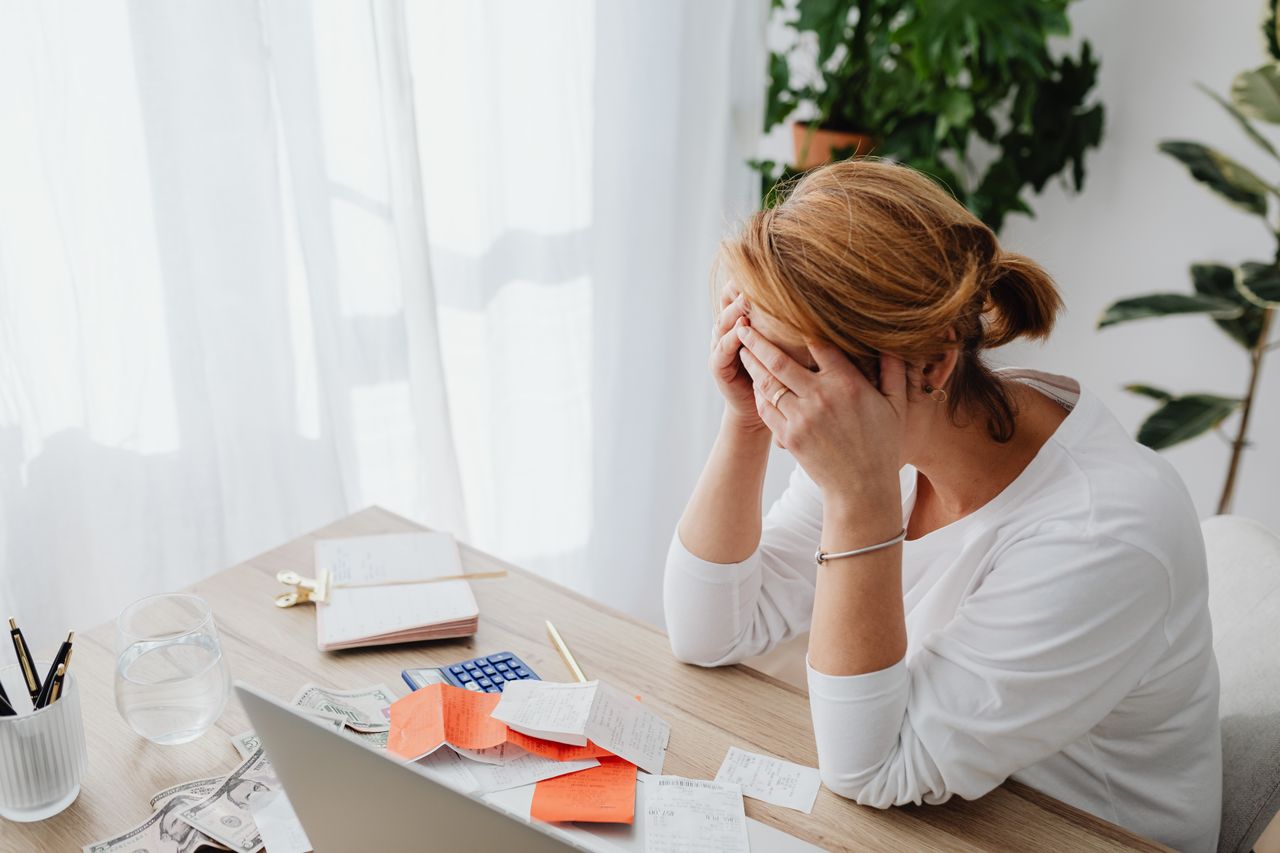
La honte liée à l’endettement déclenche dans le cerveau une réaction de douleur physique et pousse le système nerveux à adopter un comportement d’évitement, ce qui alimente l’anxiété, la dépression et les tensions relationnelles. Cependant, des approches fondées sur des données probantes, telles que la thérapie cognitivo-comportementale et les soins tenant compte des traumatismes, dispensés par un thérapeute agréé, peuvent aider à briser ce cercle vicieux et à retrouver confiance en soi sur le plan financier.
Et si le fait d’éviter d’utiliser votre application bancaire n’était pas de la paresse, mais plutôt votre cerveau qui vous protège d’une douleur qu’il ne peut distinguer d’une blessure physique ? La honte liée à l’endettement modifie votre façon de penser, d’établir des liens et de faire face aux difficultés. Cet article explique pourquoi cela se produit et comment briser ce cercle vicieux avant qu’il ne s’aggrave.
Ce qu’est réellement la honte liée à l’endettement (et en quoi elle diffère de la culpabilité)
Lorsque l’argent vient à manquer, la plupart des gens ressentent quelque chose. Mais toutes les difficultés financières ne se vivent pas de la même manière, et la différence entre deux émotions spécifiques, la honte et la culpabilité, détermine si vous passez à l’action ou si vous restez silencieux.
La culpabilité dit : « J’ai trop dépensé ce mois-ci. » La honte dit : « Je suis irresponsable. » Ce glissement du comportement vers l’identité n’est pas anodin. Les travaux largement cités de la chercheuse Brené Brown sur la honte la distinguent de la culpabilité précisément sur cet axe : la culpabilité concerne ce que vous avez fait, tandis que la honte concerne qui vous êtes. La culpabilité peut être désagréable tout en restant productive. Elle met en évidence une action spécifique que vous pouvez modifier, comme établir un budget, appeler votre créancier ou résilier un abonnement. La honte, en revanche, s’attache à votre image de soi, et il est bien plus difficile d’agir sur ce plan-là. On ne peut pas simplement « corriger » le fait d’être une mauvaise personne.
C’est pourquoi la culpabilité peut pousser quelqu’un vers une solution, tandis que la honte le pousse à se cacher. Lorsque l’endettement est perçu comme la preuve d’un défaut de caractère, l’instinct est de le dissimuler, et non de s’y attaquer. Cette attitude d’évitement est également étroitement liée à une faible estime de soi, où le sentiment profond de valeur d’une personne s’entremêle avec sa situation financière. Au fil du temps, le fait de cacher le problème et le sentiment d’être sans valeur qui en découle se renforcent mutuellement.
La honte liée à l’endettement ne naît pas de rien. Les cultures occidentales, en particulier aux États-Unis, présentent les difficultés financières comme un échec moral personnel plutôt que comme un problème systémique ou circonstanciel. L’enquête « Stress in America » de l’APA montre systématiquement que le stress financier est l’une des pressions les plus répandues auxquelles les Américains sont confrontés, fortement alimentée par l’inflation et l’instabilité économique. Et pourtant, le discours culturel continue d’imputer la responsabilité directement à l’individu. C’est précisément dans cet écart, entre la réalité économique collective et le récit d’un échec personnel, que la honte prend racine.
Pour certaines personnes, la honte liée à l’endettement revêt également une dimension sociale qui fait écho au syndrome de l’imposteur: le sentiment d’être un imposteur qui pourrait être « démasqué » à tout moment. Cette crainte d’être démasqué entretient le silence, et comme le montrera la suite de cet article, c’est dans ce silence que commence le véritable préjudice.
La neuroscience de la honte liée à l’endettement : pourquoi votre cerveau vous fait percevoir l’évitement comme inévitable
Lorsque vous voyez une notification de la banque et que vous avez un nœud à l’estomac, ce n’est pas un signe de faiblesse. C’est votre cerveau qui fait exactement ce pour quoi il a été conçu. Comprendre la biologie qui sous-tend cette réaction peut changer la façon dont vous vous percevez et dont vous envisagez vos finances.
Votre cerveau perçoit la honte comme une douleur physique
Les travaux menés en 2012 par la chercheuse Naomi Eisenberger sur la douleur sociale ont révélé que la honte et le rejet social activent le cortex cingulaire antérieur dorsal, la même région neuronale qui traite les blessures physiques. En termes simples : votre cerveau ne fait pas la distinction entre se cogner l’orteil et se sentir humilié par le solde de sa carte bancaire. Les deux sont perçus comme une véritable douleur. C’est pourquoi la honte liée à l’endettement peut sembler si accablante sur le plan physique, si difficile à surmonter par la seule force de volonté.
Ce signal de douleur déclenche une cascade de réactions. L’amygdale, le centre de détection des menaces de votre cerveau, donne l’alerte. Le cortisol envahit votre organisme. Votre cortex préfrontal, la partie responsable de la planification, du raisonnement et de la prise de décision, se met partiellement en veille. Il en résulte que vous êtes littéralement incapable de réfléchir clairement à vos finances lorsque vous êtes en proie à la honte. C’est ce même processus neurologique qui sous-tend de nombreux symptômes d’anxiété que les gens reconnaissent dans leur vie quotidienne : pensées qui s’emballent, sentiment d’angoisse, envie de fuir.
Le cercle vicieux de l’évitement qui ne cesse de se renforcer
Voici comment ce cycle se déroule dans la vie réelle. Vous recevez une notification de votre banque. Votre amygdale la signale comme une menace. Le cortisol monte en flèche. Votre cortex préfrontal se met en veille avant que vous ne puissiez formuler une réponse rationnelle. Vous fermez donc l’application. Et, l’espace d’un instant, vous ressentez un soulagement. Ce soulagement est justement le problème, car votre cerveau enregistre désormais l’évitement comme la solution. La notification suivante déclenche la même boucle, plus rapidement et plus intensément.
Les chercheurs Sendhil Mullainathan et Eldar Shafir ont découvert que la précarité financière à elle seule réduit la capacité cognitive de l’équivalent de 13 points de QI. Ajoutez à cette précarité une honte chronique, et la capacité mentale disponible pour la résolution de problèmes diminue encore davantage. Si vous ne parvenez pas à gérer votre argent, ce n’est pas parce que vous êtes irresponsable. Vous fonctionnez avec une charge cognitive considérablement réduite, car votre système nerveux est dans un état quasi permanent de réponse à la menace.
L’évitement est une réaction de protection, pas un défaut de caractère
C’est important, car l’histoire que la plupart des gens se racontent est fausse. Éviter de consulter ses relevés bancaires n’est pas de la paresse. C’est un mécanisme de protection neurobiologique, que votre cerveau a appris à utiliser car il s’avère efficace à court terme. Le nommer correctement est la première étape pour y mettre fin.
Le coût émotionnel et psychologique : anxiété, dépression et érosion de l’estime de soi
La honte liée à l’endettement ne se limite pas à votre compte bancaire. Elle s’insinue dans votre système nerveux, vos relations et la perception que vous avez de vous-même. Les conséquences sur la santé mentale couvrent un large spectre, allant de troubles cliniques diagnostiquables à des effets plus subtils qui sapent insidieusement votre capacité à fonctionner et à faire face.
Anxiété et hypervigilance
Lorsque la honte liée à l’endettement s’installe, l’anxiété ne tarde généralement pas à suivre. Vous pourriez vous surprendre à scruter chaque ticket de caisse, à imaginer les pires scénarios financiers avant de vous coucher, ou à vous crisper chaque fois que votre téléphone sonne et affiche un numéro inconnu. Cet état de vigilance constante s’appelle l’hypervigilance, et il maintient votre système nerveux en mode « détection de menace », même en l’absence de danger immédiat.
Les répercussions physiques sont bien réelles. L’insomnie, les troubles digestifs et l’oppression thoracique comptent parmi les symptômes les plus fréquemment signalés chez les personnes soumises à un stress financier intense. Des recherches sur les soucis financiers et la détresse psychologique chez les adultes américains ont montré qu’un niveau élevé de soucis financiers est fortement associé à une détresse psychologique plus importante, les effets étant les plus marqués chez les personnes à faibles revenus et les chômeurs. La pensée catastrophiste, cette habitude mentale qui consiste à envisager le pire scénario possible, aggrave encore cette situation, rendant difficile de discerner une issue positive.
Dépression et désespoir
Le chemin qui mène de la honte liée à l’endettement à la dépression suit un schéma reconnaissable. La honte vous fait croire que la dette est la preuve d’un échec personnel. Ce sentiment d’échec engendre le désespoir. Le désespoir conduit à se retirer des activités et des personnes qui avaient autrefois un sens pour vous. Et ce retrait aggrave la dépression, donnant l’impression que le problème initial est encore plus insurmontable.
Ce qui rend ce processus particulièrement néfaste, c’est que ce n’est pas toujours le montant de la dette qui détermine ces conséquences. Des recherches sur la perception subjective des difficultés financières en tant que facteur prédictif de la dépression ont montré que la manière dont une personne interprète sa situation financière importe davantage que les chiffres objectifs. Lorsque la honte est profondément intériorisée, même une dette gérable peut sembler catastrophique, ce qui accélère la spirale. La charge cognitive constante liée à la surveillance, à l’inquiétude et à l’évitement épuise également les ressources mentales nécessaires pour s’attaquer réellement à la dette, créant ainsi un cercle vicieux.
Érosion de l’identité et idées suicidaires
Au fil du temps, la honte liée à l’endettement peut éroder insidieusement votre estime de soi. De nombreuses personnes décrivent le sentiment d’être un imposteur dans des contextes sociaux où la stabilité financière est supposée acquise, cachant leur réalité derrière une façade sereine tout en éprouvant en privé le sentiment de ne pas être à leur place. Le fossé entre l’image que l’on donne de soi et ce que l’on ressent intérieurement est épuisant à entretenir.
Dans les cas les plus graves, cette érosion de l’estime de soi peut atteindre un seuil dangereux. Des recherches ont établi un lien entre un endettement ingérable et un risque accru de suicide, et il est nécessaire d’en parler ouvertement. Si vous avez des pensées suicidaires ou d’automutilation, n’hésitez pas à contacter la ligne d’aide « 988 Suicide and Crisis Lifeline » en appelant ou en envoyant un SMS au 988. Vous n’avez pas besoin d’être en situation de crise pour appeler, et vous n’avez pas à affronter cela seul(e).
La spirale du silence : un modèle en 5 étapes illustrant comment la honte liée à l’endettement s’aggrave en secret
La honte liée à l’endettement reste rarement statique. Si elle n’est pas traitée, elle suit un parcours prévisible, passant d’un simple moment de stress à une crise à part entière dont il semble impossible de s’échapper. Comprendre ce parcours, que nous appelons la « spirale du silence », vous offre un outil puissant : une feuille de route. Lorsque vous distinguez clairement ces étapes, vous voyez également exactement à quel moment la spirale peut être interrompue.
Étape 1 : L’événement déclencheur
Chaque spirale commence par un moment précis. Parfois, c’est soudain : une perte d’emploi, une facture médicale inattendue, une carte de crédit refusée en public. Parfois, c’est progressif : l’accumulation lente des paiements minimaux jusqu’à ce que le solde dépasse enfin un seuil qui semble catastrophique. Dans tous les cas, quelque chose bascule. La dette cesse d’être un bruit de fond et devient un véritable problème.
Signes comportementaux : vérifier sans cesse le solde de son compte, calculer et recalculer ce que l’on doit, avoir du mal à dormir, ressentir une angoisse sourde et persistante.
Comment briser la spirale : en parlant à une personne de confiance ou en contactant un conseiller en crédit d’une association à but non lucratif, avant que le récit intérieur lié à la dette ne prenne forme.
Étape 2 : Intériorisation de la honte
C’est l’étape où le problème cesse d’être quelque chose que l’on a pour devenir quelque chose que l’on est. La pensée passe de « j’ai des dettes » à « je suis le genre de personne qui a des dettes ». Cette distinction est extrêmement importante. Les problèmes externes peuvent être résolus. Les identités internes semblent permanentes. L’autojugement moral prend le dessus, et la dette devient la preuve d’un échec personnel plutôt qu’une simple situation financière.
Signes comportementaux : pensées intrusives et autocritiques, comparaison défavorable avec les autres, sentiment spécifique d’indignité plutôt que de stress général.
Comment briser la spirale : un recadrage cognitif, soit par la tenue d’un journal, soit avec l’aide d’un thérapeute, qui sépare votre situation financière de votre personnalité.
Étape 3 : Secret et retrait social
Une fois la honte intériorisée, se cacher apparaît comme un moyen de se protéger. Vous commencez à dissimuler la réalité financière à vos proches : partenaire, parent, amis proches. Les invitations sociales sont déclinées, non pas parce que vous ne souhaitez pas y aller, mais parce que cela implique des dépenses que vous ne pouvez pas vous permettre ou risque d’entraîner des questions auxquelles vous ne saurez pas répondre. Les mensonges par omission deviennent monnaie courante. Le secret lui-même commence à apparaître comme un deuxième problème venant s’ajouter au premier.
Signes comportementaux : excuses vagues pour ne pas honorer ses engagements, éviter les conversations sur l’argent, sentiment croissant de mener une double vie.
Comment briser la spirale : une révélation partielle à une personne de confiance, ce qui, selon des études, réduit systématiquement l’emprise de la honte, même lorsque la situation n’est pas entièrement dévoilée.
Étape 4 : L’évitement prend le dessus
À ce stade, le système nerveux a appris que tout ce qui touche à l’endettement est perçu comme une menace ; il traite donc tout cela comme une menace à éviter. Le courrier reste non ouvert. Les applications bancaires sont supprimées. Les appels provenant de numéros inconnus sont ignorés. Vous pouvez effectuer les paiements minimums sans jamais consulter le solde réel, car y jeter un œil vous semble insupportable. Ce cycle d’évitement est autant neurologique que comportemental, et à ce stade, il est profondément ancré.
Signes comportementaux : anxiété physique à proximité d’une boîte aux lettres ou d’un téléphone, stratégies actives pour éviter les informations financières, sentiment de soulagement qui se transforme rapidement en angoisse.
Comment briser la spirale : une exposition structurée avec un accompagnement, par exemple en ouvrant un courrier en présence d’une personne de confiance, ou en travaillant avec un thérapeute spécialisé dans l’anxiété financière.
Étape 5 : Point de crise
Au stade 5, le choix du moment et de la manière de rompre le silence n’est plus possible. Les appels de recouvrement se transforment en mises en demeure. Un partenaire découvre la vérité. Une urgence en santé mentale rend tout fonctionnement impossible. La divulgation involontaire qui s’ensuit est souvent plus déstabilisante que la dette elle-même, car elle s’accompagne simultanément d’une rupture relationnelle, de pressions juridiques ou d’un effondrement émotionnel.
Signes comportementaux : escalade des contacts avec les créanciers jusqu’à des poursuites judiciaires ; conflit relationnel axé sur le secret plutôt que sur l’argent ; fermeture émotionnelle ou anxiété et dépression atteignant un niveau de crise.
Où la spirale peut être interrompue : un soutien en situation de crise reste un soutien. La thérapie, les lignes d’écoute d’urgence et l’aide juridique en matière financière existent précisément pour ce genre de situation. Atteindre ce stade ne signifie pas que la spirale ne peut pas être inversée ; cela signifie simplement que cette inversion nécessite davantage de soutien.
Pourquoi le silence aggrave tout : le cycle « évitement-accumulation »
Lorsque l’endettement est source de honte, le silence procure un sentiment de sécurité. On a l’impression de contenir la situation, d’empêcher le problème de s’étendre. Mais le silence ne fige pas le problème d’endettement. Il l’alimente à tous les niveaux à la fois : financier, psychologique et social.
Les chiffres continuent d’évoluer pendant que vous restez les bras croisés
L’évitement a un coût concret. Un solde de carte de crédit de 4 000 $ à un taux annuel effectif global (TAEG) de 24 %, laissé tel quel pendant 24 mois alors que vous évitez d’ouvrir vos relevés, ne reste pas à 4 000 $. Avec les intérêts composés et les frais de retard, ce solde peut dépasser les 6 500 $. Votre cote de crédit baisse à mesure que les impayés s’accumulent, ce qui augmente les taux d’intérêt sur tout emprunt futur dont vous pourriez avoir besoin simplement pour joindre les deux bouts. Les créanciers proposent souvent des programmes d’aide en cas de difficultés, des accords de paiement réduit et des règlements négociés, mais ces options nécessitent un coup de fil. Le silence signifie qu’aucune de ces solutions n’est mise en œuvre. La dette qui semblait trop lourde à assumer devient sensiblement plus importante chaque mois où vous n’agissez pas.
Le secret a son propre poids psychologique
Garder un secret financier n’est pas une attitude passive. Les recherches sur la manière de garder un secret montrent que le fait de dissimuler activement quelque chose oblige votre esprit à le refouler sans cesse, et ce refoulement se retourne contre vous. Le secret devient envahissant, refaisant surface à des moments aléatoires : pendant le dîner, au milieu d’une réunion de travail, à 2 heures du matin. Avec le temps, l’anxiété liée au secret peut devenir plus forte que celle liée à la dette elle-même. Vous n’êtes plus seulement stressé par l’argent. Vous êtes stressé à l’idée d’être démasqué, par cette facette de vous-même que vous cachez, par le décalage entre votre situation réelle et celle que votre entourage croit que vous vivez.
Chaque conversation évitée fait monter les enjeux de la suivante
Le silence a également des répercussions sur le plan social. Plus vous gardez un secret financier longtemps, plus il est difficile de le révéler. Ce qui aurait pu être une conversation honnête, du genre « Je traverse une période difficile sur le plan financier », se charge alors de toutes ces années de silence. Cela commence à ressembler moins à un partage de difficultés qu’à une confession. Vous restez donc silencieux plus longtemps, ce qui rend la conversation finale encore plus insurmontable. L’isolement s’accentue, non pas parce que les gens ne comprendraient pas, mais parce que la fenêtre permettant de s’exprimer en toute franchise semble s’être déjà refermée.
Le paradoxe au cœur de la honte liée à l’endettement
C’est là la contradiction fondamentale : le silence donne l’impression de vous protéger, mais c’est en réalité le comportement qui, plus que tout autre, transforme un problème gérable en crise. La honte qui vous pousse à vous taire est la même force qui fait en sorte que la situation empire. Briser ce silence, auprès d’un ami de confiance, d’un conseiller financier ou d’un thérapeute, n’est pas seulement un soulagement émotionnel. C’est une nécessité pratique.
Comment la honte liée à l’endettement met à rude épreuve les relations et engendre l’isolement
La honte liée à l’endettement se limite rarement à une seule personne. Elle se propage, rongeant insidieusement les relations sur lesquelles les gens comptent le plus, et le silence censé protéger ces relations a souvent l’effet inverse.
Quand l’endettement devient un secret entre partenaires
L’infidélité financière, c’est-à-dire le fait de cacher des dettes, des comptes bancaires ou des dépenses à son partenaire, est l’une des sources les plus fréquemment citées de conflits relationnels et de trahison. Des études montrent que les problèmes d’endettement d’un partenaire augmentent le risque de dépression chez l’autre, même lorsque la dette n’appartient qu’à une seule personne. Le secret aggrave encore les dégâts. Lorsqu’un partenaire découvre finalement une dette cachée, cette rupture de confiance peut être aussi déstabilisante que d’autres formes d’infidélité, car elle soulève la même question fondamentale : qu’est-ce que je ne sais pas d’autre ?

